
Firmenwagen versteuern: Methoden und Berechnung | 2026
- Was ist ein Firmenwagen?
- Wann muss ein Firmenwagen versteuert werden?
- Privatnutzung und Arbeitsweg: Was gilt wofür?
- Was ist das Dienstwagenprivileg?
- Versteuerung bei Pendelfahrten mit dem Dienstwagen zur Arbeit
- Wie wird der Firmenwagen versteuert: Pauschale oder Fahrtenbuch?
- Was sind die Vor- und Nachteile der Methoden bei der Firmenwagen-Besteuerung?
- Welche Besteuerungsmethode eignet sich besser?
- Dienstwagen bei Ausfallzeiten und in Sonderfällen
- Haftung, Schäden und Pflichtverletzungen rund um den Fuhrpark
- Dienstwagen für Selbstständige und Kleinunternehmer
- Das eigene Auto geschäftlich nutzen
- Wie Sie Stellplatzkosten absetzen können
- Fazit: So wird der Firmenwagen zum strategischen Erfolgsfaktor
Was ist ein Firmenwagen?
Ein Firmenwagen, oft auch Dienstwagen genannt, ist ein Fahrzeug, das ein Unternehmen seinen Angestellten oder der Geschäftsführung zur Verfügung stellt. Vorrangig dienen diese Fahrzeuge geschäftlichen Fahrten und unterliegen daher steuerlichen Begünstigungen. Sobald jedoch auch eine private Nutzung durch den Arbeitnehmer vertraglich gestattet ist, entsteht ein geldwerter Vorteil. Dieser muss durch den Nutzer versteuert werden, was in der Praxis entweder über eine pauschale Methode oder den exakten Nachweis per Fahrtenbuch geschieht.
Unterhalten Unternehmen mehrere Firmenwagen, spricht man von einem gewerblichen Fuhrpark. Dies erfordert von der Geschäftsführung und der Finanzabteilung klare strategische Entscheidungen hinsichtlich der Anschaffung, der Firmenwagen-Kosten und der steuerrechtlichen Abwicklung. Ob ein Fahrzeug gekauft oder für mehrere Jahre geleast wird, hat direkte Auswirkungen auf das Anlagevermögen, die Abschreibungen und die laufende Buchhaltung des Betriebs. Wir geben Ihnen als Entscheider einen kompakten Überblick über alle zentralen Aspekte rund um den Dienstwagen und führen Sie gezielt zu unseren detaillierten Spezialbeiträgen.
Wann muss ein Firmenwagen versteuert werden?
Überlässt ein Unternehmen seinen Mitarbeitenden oder Geschäftsführern einen Dienstwagen auch für private Fahrten, entsteht aus steuerrechtlicher Sicht ein sogenannter geldwerter Vorteil. Dieser Sachbezug gilt als zusätzliche Form der Vergütung neben dem regulären Gehalt.
Die Konsequenz: Der errechnete Wert der Privatnutzung wird fiktiv auf das Bruttogehalt aufgeschlagen. Dieser Betrag unterliegt nicht nur der regulären Lohnsteuer (inklusive Kirchensteuer, sofern anfallend), sondern erhöht – sofern die jeweiligen Beitragsbemessungsgrenzen noch nicht erreicht sind – auch die Sozialversicherungsabgaben für Arbeitnehmer und Arbeitgeber. Nach dem Abzug von Steuern und Sozialabgaben wird der geldwerte Vorteil vom Nettogehalt wieder abgezogen.
Die daraus resultierenden Firmenwagen-Kosten und die entsprechende Netto-Belastung für den Arbeitnehmer hängen maßgeblich davon ab, wie der geldwerte Vorteil ermittelt wird. Grundsätzlich hat das Finanzamt hierfür zwei Wege vorgesehen, die wir in unseren Detailartikeln tiefgreifend behandeln:
- Pauschale Versteuerung: Berechnung über die 1-Prozent-Regelung bei Verbrennern bzw. über die 0,5- oder 0,25-Prozent-Regelung bei Elektroautos und Plug-in-Hybriden.
- Individuelle Versteuerung: Exakte Abrechnung der tatsächlich privat gefahrenen Kilometer anhand eines ordnungsgemäß geführten Fahrtenbuchs.
Privatnutzung und Arbeitsweg: Was gilt wofür?
Sobald ein Firmenwagen vertraglich privat genutzt werden darf, sind mit der Versteuerung des geldwerten Vorteils alle klassischen Privatfahrten abgegolten. Ob tägliche Erledigungen, die Urlaubsreise oder Fahrten von Familienangehörigen – dies alles fällt unter die allgemeine Privatnutzung.
Eine steuerrechtliche Sonderrolle nimmt der Arbeitsweg ein. Fahrten zwischen der eigenen Wohnung und der ersten Tätigkeitsstätte gelten nicht als klassische Privatfahrt, sondern stellen einen zusätzlichen Nutzungsvorteil dar, der separat versteuert werden muss.
Die folgende Tabelle gibt Ihnen einen schnellen Überblick, wie das Finanzamt die Fahrten abgrenzt und welche Versteuerung angewendet wird:
| Fahrttyp | Beispiele & Definition | Versteuerung (Geldwerter Vorteil) |
|---|---|---|
| Allgemeine Privatfahrten | Private Urlaubsreisen und Ausflüge, Einkaufs- und Besorgungsfahrten, Fahrten in der Mittagspause, Nutzung durch Dritte (z. B. Ehepartner oder Kinder), Fahrten für Nebentätigkeiten / andere Einkunftsarten | Pauschal: 1 % (Verbrenner), 0,5 % oder 0,25 % (E-Autos/Hybride) des Bruttolistenpreises monatlich oder anteilige tatsächliche Kosten per Fahrtenbuch. |
| Fahrten zur ersten Tätigkeitsstätte (Arbeitsweg) | Die regelmäßige Fahrt zwischen der privaten Wohnung und dem primären Arbeitsplatz (Büro/Betrieb). | Pauschal (0,03 %-Regel): 0,03 % des Bruttolistenpreises x einfache Entfernungskilometer pro Monat Einzelbewertung (0,002 %-Regel): 0,002 % des Bruttolistenpreises x einfache Entfernungskilometer x tatsächliche Arbeitstage im Monat (lohnt sich meist bei weniger als 15 Fahrten/Monat z. B. durch Homeoffice). |
| Doppelte Haushaltsführung | Familienheimfahrten, wenn ein beruflich veranlasster Zweitwohnsitz am Beschäftigungsort besteht. | Werden analog zum Arbeitsweg separat besteuert (0,002 % des Bruttolistenpreises pro Entfernungskilometer für jede tatsächliche Familienheimfahrt). |
Was ist das Dienstwagenprivileg?
Als Dienstwagenprivileg bezeichnet man in Deutschland die aus Arbeitnehmersicht günstigen steuerrechtlichen Regelungen bei der Versteuerung von Dienstwagen. Durch das Dienstwagenprivileg werden Firmenwagen in Deutschland im Vergleich zu anderen Ländern moderat besteuert. Dies führt dazu, dass sie in vielen Firmen ein attraktiver Gehaltsbestandteil sind.
Das Dienstwagenprivileg ist gleichzeitig umstritten, da es vor allem zu einer steuerlichen Begünstigung von Arbeitnehmern mit hohen Einkommen beiträgt. Kritiker bemängeln außerdem, dass Dienstwagen vor allem in Großstädten zu einem erheblichen Verkehrsproblem und zur Umweltbelastung beitragen.
Mehr Informationen rund um den Firmenwagen:
- Firmenwagen verkaufen – möglichst profitabel
- Fahrtenbuch führen: Pflichtangaben, Form und Anforderungen
- Dienstwagenüberlassungsvertrag: Bestandteile, Form & Erstellung
- Firmenwagen: Bruttolistenpreis ermitteln leicht gemacht
Versteuerung bei Pendelfahrten mit dem Dienstwagen zur Arbeit
Gemäß § 8 EStG erhöht sich der geldwerte Vorteil bei Fahrten zwischen Wohnung und erster Tätigkeitsstätte für jeden Monat um 0,03 Prozent des Listenpreises des Fahrzeuges. Diese Regelung gilt unabhängig davon, ob der Arbeitnehmer täglich im Büro arbeitet oder teilweise im Homeoffice tätig ist. Entscheidend ist die tatsächliche Anzahl der Fahrten zwischen Wohnung und erster Tätigkeitsstätte.
Dies bedeutet für die Praxis, dass Fahrten zwischen Wohnung und erster Arbeitsstätte kilometergenau und monatlich abgerechnet werden müssen. Diese Regelung findet ebenfalls Anwendung, wenn Mitarbeiter mehrmals im Monat von Homeoffice-Lösungen profitieren und nicht täglich zur Arbeitsstätte fahren.
Ein geringerer Nutzungsanteil von 0,002 Prozent kann angesetzt werden, wenn eine Einzelbewertung erfolgt, der Mitarbeiter also tageweise nachweisen kann, wann er Fahrten zwischen Wohnung und erster Tätigkeitsstätte durchgeführt hat.
Wie wird der Firmenwagen versteuert: Pauschale oder Fahrtenbuch?
Für die Ermittlung des geldwerten Vorteils stehen grundsätzlich zwei Wege zur Verfügung, die entscheidende Auswirkungen auf die Lohnbuchhaltung und die individuelle Steuerlast haben:
- Die Pauschalversteuerung (z. B. 1-Prozent-Regelung): Hierbei wird monatlich ein fester Prozentsatz des Bruttolistenpreises (inklusive Sonderausstattung zum Zeitpunkt der Erstzulassung) als geldwerter Vorteil angesetzt. Der große Vorteil für Ihr Unternehmen: Der administrative Aufwand ist minimal, da keine Fahrtengeschichte kontrolliert werden muss. Voraussetzung ist, dass der Dienstwagen zu mehr als 50 Prozent betrieblich genutzt wird.
- Die Fahrtenbuchmethode: Bei diesem Modell dokumentiert der Fahrer geschäftliche und private Fahrten lückenlos. Versteuert wird am Ende nur der Anteil der tatsächlichen Firmenwagen-Kosten, der real auf die Privatnutzung entfällt. Das erfordert mehr Disziplin beim Nutzer und einen Prüfaufwand in der Buchhaltung, ist bei geringer Privatnutzung aber oft deutlich günstiger.
Wer entscheidet über die Versteuerungsmethode?
Häufig wird angenommen, dass Arbeitnehmer die freie Wahl bei der Besteuerung haben. Für die monatliche Lohnabrechnung legt jedoch der Arbeitgeber die Methode fest. Um den Aufwand in der Personalabteilung gering zu halten, wird vertraglich meist die Pauschalversteuerung (1-Prozent-Regel) verankert.
Arbeitnehmer können sich dennoch für die Fahrtenbuchmethode entscheiden: Sie müssen dem Finanzamt in diesem Fall im Rahmen ihrer privaten Einkommensteuererklärung am Jahresende ein ordnungsgemäßes Fahrtenbuch vorlegen. Das Finanzamt korrigiert die Steuerlast dann rückwirkend. Ein unterjähriger Wechsel der Besteuerungsmethode ist gesetzlich ausgeschlossen.
Sonderregelungen für Elektroautos und Plug-in-Hybride
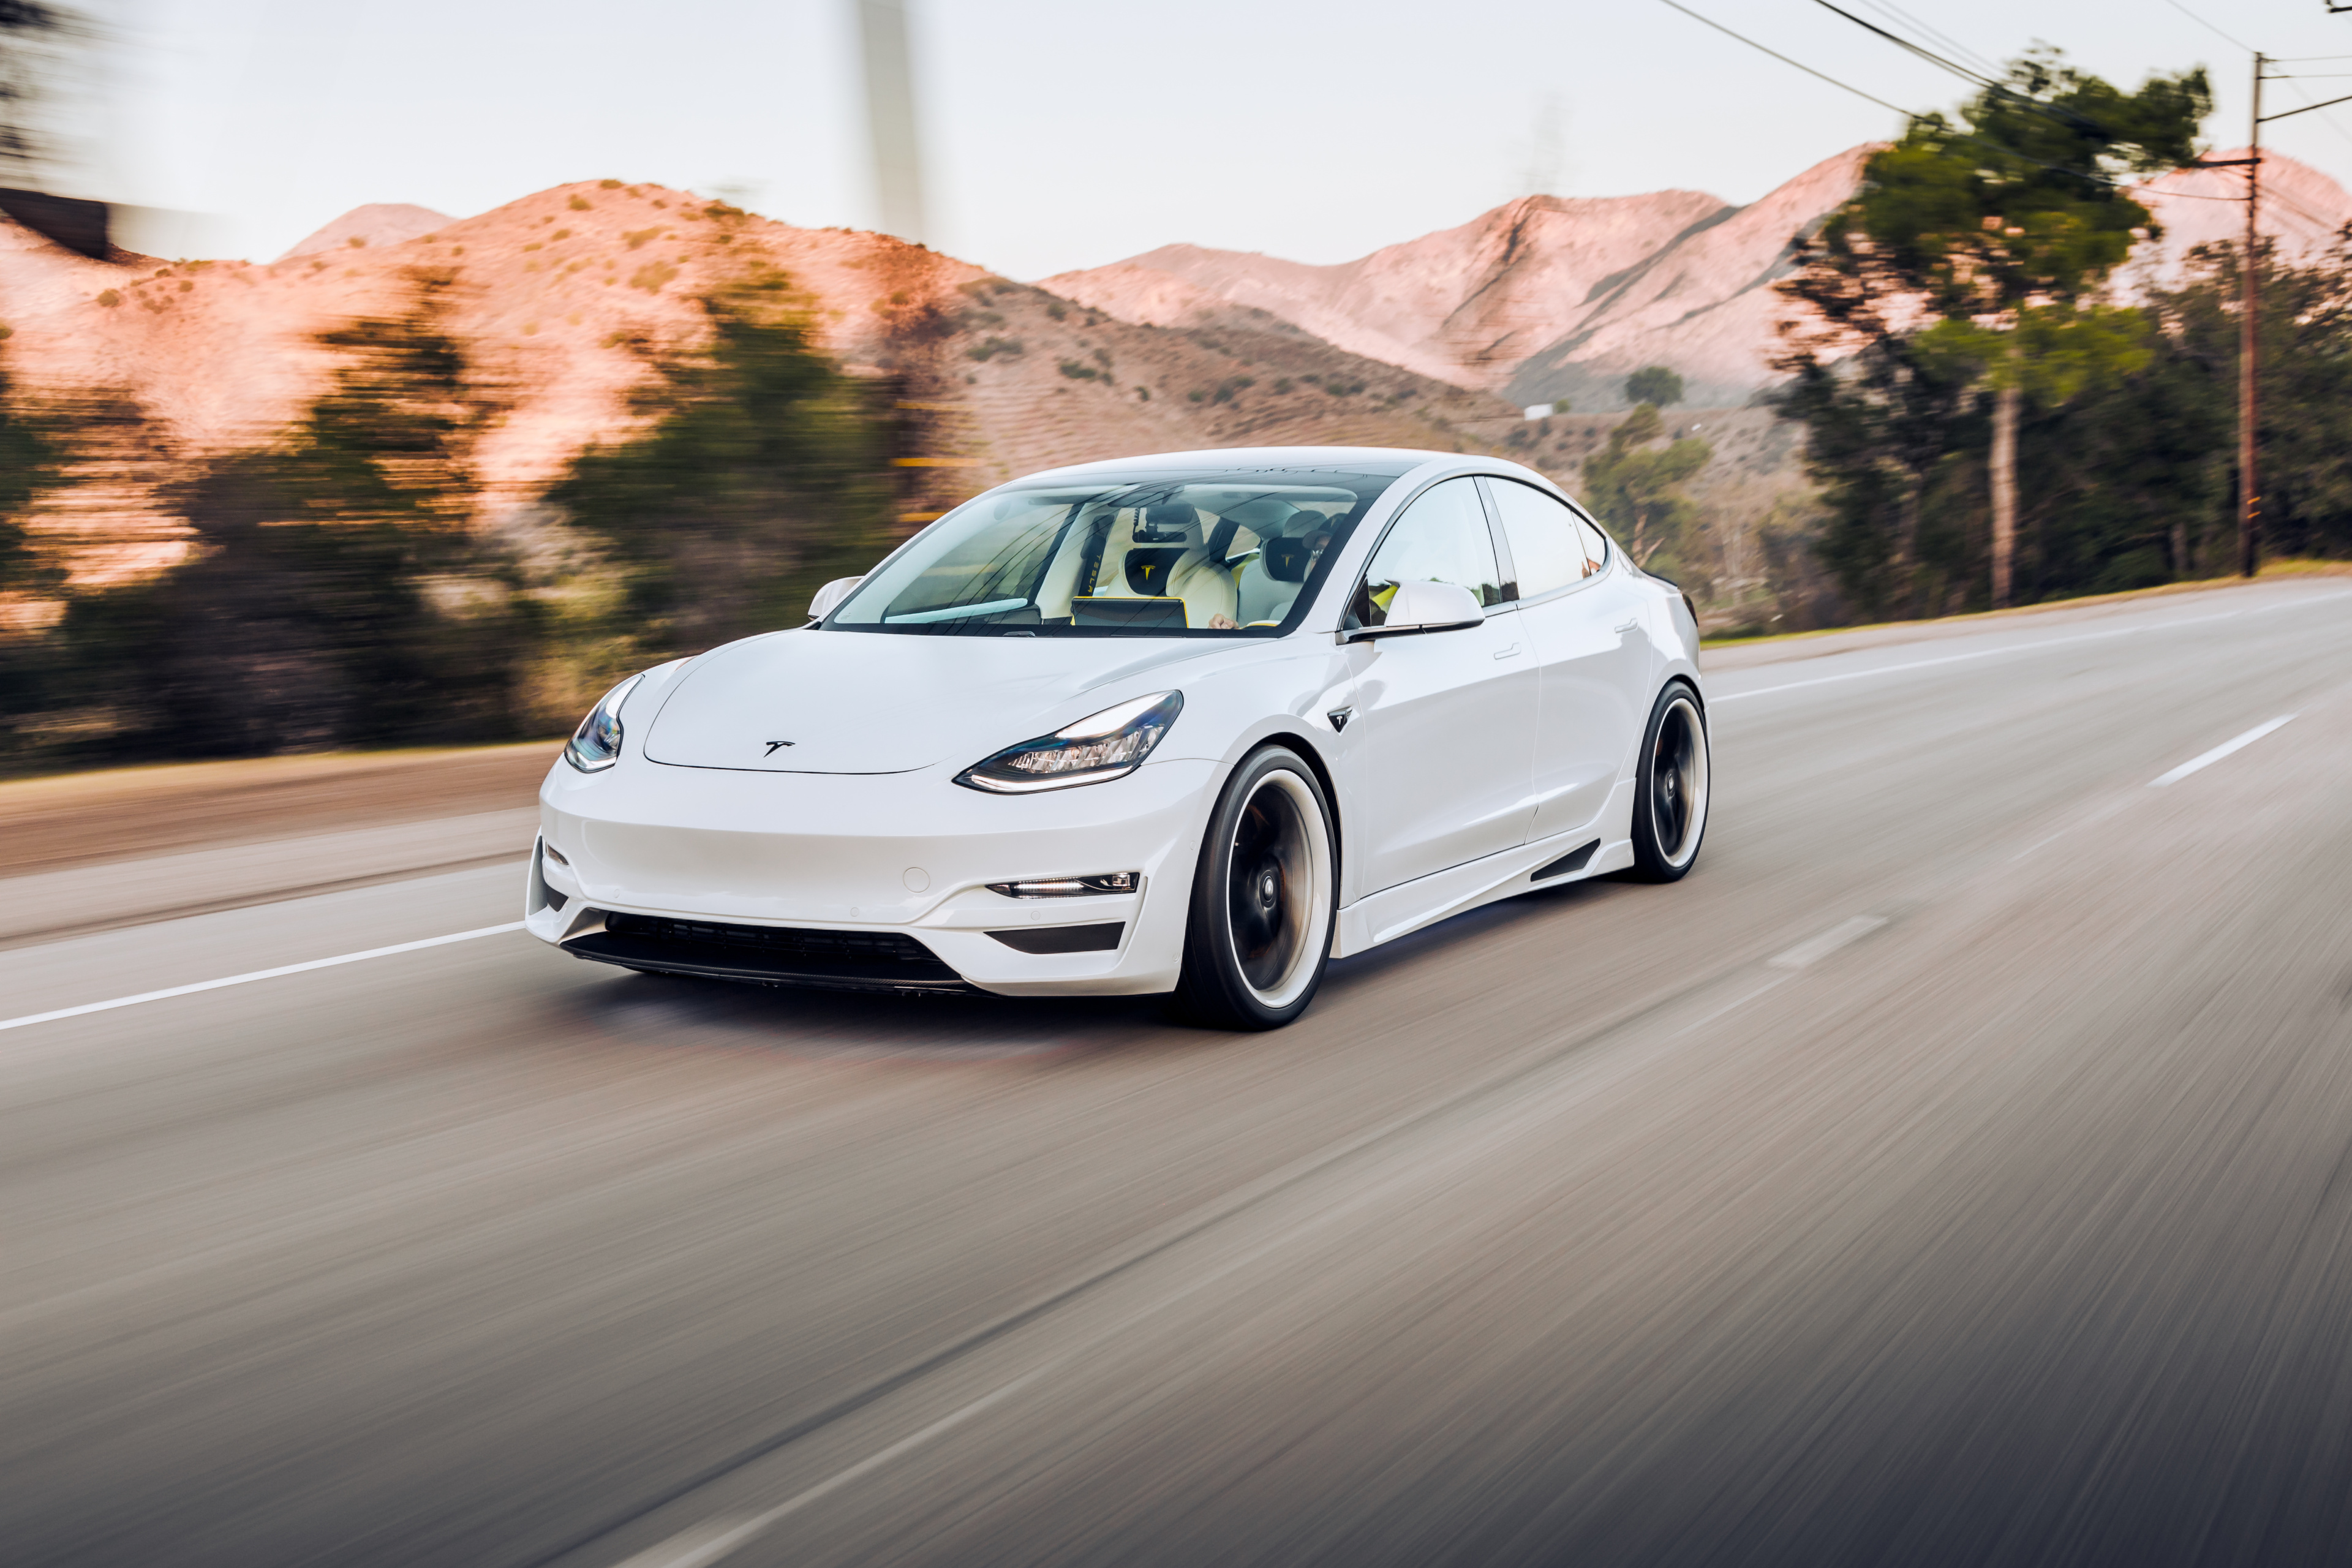
Um klimafreundliche Antriebe in Firmenflotten zu fördern, profitiert die Elektromobilität von stark vergünstigten Steuersätzen bei der pauschalen Versteuerung. Statt dem vollen Prozentwert wie bei Verbrennern, wird der Bruttolistenpreis für die Versteuerung reduziert:
- 0,25-Prozent-Regelung: Gilt für reine Elektroautos (BEV), die keine lokalen Emissionen verursachen. Für Fahrzeuge, die ab Juli 2025 angeschafft wurden, gilt im Jahr 2026 eine angehobene Bruttolistenpreis-Grenze von 100.000 Euro.
- 0,5-Prozent-Regelung: Gilt für reine Elektroautos mit einem Bruttolistenpreis von über 100.000 Euro sowie für Plug-in-Hybride. Letztere müssen bestimmte gesetzliche Voraussetzungen erfüllen (z.B. eine elektrische Mindestreichweite von 80 km ab 2025 oder max. 50 g CO₂-Ausstoß/km).
Was sind die Vor- und Nachteile der Methoden bei der Firmenwagen-Besteuerung?
Sowohl die 1-Prozent-Regelung als auch die Fahrtenbuch-Methode weisen zahlreiche Vor- und Nachteile auf, die individuell vom Arbeitnehmer abzuwägen sind.

Was sind die Vor- und Nachteile der 1-Prozent-Regelung?
Die 1 % Methode ist eine probate und einfache Möglichkeit, Dienstwagen in Deutschland zu versteuern, ohne den administrativen Aufwand der Fahrtenbuch-Methode auf sich nehmen zu müssen. Sie ermöglicht es Unternehmen, ihren Angestellten Dienstwagen zur Privatnutzung zur Verfügung zu stellen. Betriebskosten, Aufwendungen für Benzin oder Diesel, Werkstattkosten oder die Kfz-Steuer fallen für Fahrer eines Firmenwagens bei der 1-Prozent-Methode nicht an, da die Privatnutzung pauschal abgegolten wird. Angestellte profitieren somit von den geringen monatlichen Kosten für den Dienstwagen, die in keiner Weise in Relation zu den Aufwendungen für einen Privatwagen liegen.
| Vorteile 1-Prozent-Methode | Nachteile 1-Prozent-Methode |
|---|---|
| Einfache und schnelle Berechnungsmethode | Vor allem bei hochpreisigen Dienstwagen hohe monatliche Kosten |
| Pauschalierte Abrechnung, bei hohen privaten Kilometer-Leistungen die Methode der Wahl | Teure Methode, falls im Jahr weniger Privatnutzung als geplant anfällt |
| Kein Kostenrisiko bei Unfällen oder Beschädigungen des Fahrzeugs |
Gemäß einer Untersuchung des ADAC kostet beispielsweise ein Mittelklassefahrzeug wie ein Audi A4 oder ein vergleichbares Modell heute häufig über 50.000 Euro Bruttolistenpreis. Bei einem Bruttolistenpreis von 50.000 Euro müsste ein Mitarbeiter bei Anwendung der 1-Prozent-Methode monatlich 500 Euro als geldwerten Vorteil versteuern.
Abhängig vom persönlichen Steuersatz entstehen daraus Netto-Belastungen von etwa 250 bis 350 Euro pro Monat. Zusätzlich trägt der Arbeitnehmer kein Risiko bei Unfällen oder anderen Schäden am Fahrzeug, da diese Kosten in der Regel vom Arbeitgeber übernommen werden.
Die Kostendeckelung bei der Ein-Prozent-Regelung
Ein häufiges Problem bei der pauschalen 1-Prozent-Regelung ist, dass der kalkulierte geldwerte Vorteil in manchen Fällen höher ausfällt als die tatsächlichen Gesamtkosten des Fahrzeugs – etwa bei voll abgeschriebenen oder stark wertgeminderten Fahrzeugen, bei denen kaum noch Reparaturkosten anfallen. Um diese steuerliche Ungerechtigkeit auszugleichen, hat der Gesetzgeber eine Schutzklausel eingeführt. Die 1-Regelung bedeutet eine Kostendeckelung: Der pauschal ermittelte geldwerte Vorteil darf den Betrag der tatsächlichen, im Kalenderjahr angefallenen Gesamtkosten des Fahrzeugs nicht übersteigen.
Welche Vor- und Nachteile bietet das Fahrtenbuch?
| Nachteile 1-Prozent-Methode | Nachteile Fahrtenbuch-Methode |
|---|---|
| Kilometergenaue Abrechnung von Privatfahrten | Hoher administrativer Aufwand |
| Für betriebliche Vielfahrer mit einem hochpreisigen Dienstwagen die Methode der Wahl | Intensive Prüfung durch die Finanzamt, bei Fehlern droht eine Pauschalierung der Abgaben |
| Jährliche Abrechnung | Weniger Flexibilität bei Privatfahrten durch ständige Nachweispflicht |
| Zielführend bei bereits abgeschriebenen Fahrzeugen | Hohe Transparenz über Privatfahrten |
| Kein Kostenrisiko bei Unfällen oder Beschädigungen des Fahrzeugs |
Welche Besteuerungsmethode eignet sich besser?
Die Wahl der Versteuerungsmethode hängt maßgeblich davon ab, wie Sie den Firmenwagen strategisch in Ihr Vergütungs- und Fuhrparkmodell einbetten möchten. Für Ihr Unternehmen als Arbeitgeber ergeben sich je nach Methode unterschiedliche Vorteile in den Bereichen Mitarbeitermotivation, Kostentransparenz und administrativem Aufwand:
Die 1-Prozent-Methode: Starkes Benefit zur Mitarbeiterbindung
Bieten Sie den Dienstwagen als expliziten Gehaltsbaustein und Motivationsfaktor an, ist die 1-Prozent-Regelung meist die beste Wahl. Ihre Mitarbeiter können das Fahrzeug unkompliziert und regelmäßig für private Zwecke, Urlaube und die Freizeit nutzen, ohne jede Fahrt akribisch aufzeichnen zu müssen.
Für Sie als Arbeitgeber bedeutet das: Der Firmenwagen entfaltet seine volle Wirkung als Instrument zur Mitarbeiterbindung (Employer Branding) und beim Recruiting begehrter Fachkräfte. Da bei dieser Pauschalmethode keine Fahrtenbücher in der Lohnbuchhaltung geprüft werden müssen, bleibt der administrative Aufwand für Ihr Unternehmen minimal. Da die Berechnung auf dem Bruttolistenpreis basiert, behalten Sie als Arbeitgeber zudem ein hohes Maß an Planbarkeit.
Die Fahrtenbuch-Methode: Maximale Kosteneffizienz für den Außendienst
Die Fahrtenbuch-Methode eignet sich für Ihr Unternehmen, wenn Fahrzeuge hauptsächlich für dienstliche Aufgaben (beispielsweise im Vertrieb oder Außendienst) eingesetzt werden und die Privatnutzung marginal ist.
Der Vorteil für Sie: Bei Mitarbeitern, die im Jahr zehntausende Kilometer für Sie auf der Straße sind und privat kaum noch fahren, würde die 1-Prozent-Regelung den geldwerten Vorteil künstlich aufblähen und als ungerecht empfunden werden. Das Fahrtenbuch stellt hier eine exakte, kilometergenaue Abrechnung sicher. Der Mitarbeiter versteuert nur das, was er tatsächlich privat verbraucht hat. Dies erfordert jedoch klare interne Richtlinien (Car-Policy) zur manipulationssicheren Führung des Fahrtenbuchs und bindet Kapazitäten in Ihrer Buchhaltung bei der jährlichen Auswertung.
Dienstwagen bei Ausfallzeiten und in Sonderfällen
Ein Dienstwagen als fester Gehaltsbestandteil wirft bei längeren Ausfallzeiten von Mitarbeitern oft rechtliche und buchhalterische Fragen für die Personalabteilung auf. Unternehmen müssen genau wissen, wie sie mit dem Fahrzeug umgehen, wenn der Mitarbeiter nicht aktiv arbeitet.
Krankheit und der Bezug von Krankengeld
Fällt ein Arbeitnehmer krankheitsbedingt länger aus und bezieht nach sechs Wochen Krankengeld, endet die reguläre Lohnfortzahlung durch das Unternehmen. Da die private Nutzung des Fahrzeugs, auch bei Krankheit, jedoch Teil der arbeitsvertraglichen Vergütung ist, darf der Mitarbeiter das Auto in der Regel weiterhin nutzen. Dies erfordert von Ihrer Lohnbuchhaltung eine korrekte fortlaufende Abrechnung des geldwerten Vorteils, obwohl kein reguläres Gehalt mehr fließt, von dem dieser direkt abgezogen werden könnte.
Mutterschutz und Elternzeit richtig regeln
Ähnliche organisatorische Herausforderungen ergeben sich bei werdenden Eltern. Während der gesetzlichen Schutzfristen im Mutterschutz bleibt der Anspruch auf alle vertraglichen Vergütungsbestandteile und damit auch auf den Dienstwagen unverändert bestehen. Geht der Mitarbeiter oder die Mitarbeiterin anschließend in Elternzeit, ruhen die arbeitsvertraglichen Hauptpflichten. Arbeitgeber können das Fahrzeug für diesen Zeitraum zurückfordern und einer anderen betrieblichen Nutzung zuführen. Voraussetzung dafür ist allerdings, dass eine entsprechende Rückgabeklausel im Vorfeld rechtssicher im Fahrzeugüberlassungsvertrag verankert wurde. Fehlt eine solche Vereinbarung, kann der Anspruch auf das Fahrzeug bis zum Ende der Elternzeit bestehen bleiben.
Besonderheiten im öffentlichen Dienst
Neben diesen Sonderfällen in der Privatwirtschaft existieren völlig abweichende Strukturen in staatlichen Sektoren. Im öffentlichen Dienst bestimmen beispielsweise strikte Tarifverträge, Haushaltsrichtlinien und Dienstvorschriften darüber, welchen speziellen Berufsgruppen ein Dienstfahrzeug überhaupt zusteht und in welchem sehr engen Rahmen eine private Nutzung genehmigt werden darf.
Haftung, Schäden und Pflichtverletzungen rund um den Fuhrpark
Wenn Unternehmen ihren Beschäftigten ein Fahrzeug überlassen, müssen Haftungsfragen im Vorfeld eindeutig geregelt sein. Ein fehlendes Regelwerk oder unklare Vorgaben können schnell zu hohen ungeplanten Kosten für den Arbeitgeber führen.
Schadensabwicklung bei einem Autounfall
Ein Autounfall mit dem Firmenwagen zieht oft komplexe Haftungsfragen nach sich, besonders wenn das Fahrzeug auch privat genutzt wird. Nach den Grundsätzen des innerbetrieblichen Schadensausgleichs haften Arbeitnehmer bei dienstlichen Fahrten für leichte Fahrlässigkeit in der Regel gar nicht und bei mittlerer Fahrlässigkeit nur anteilig. Handelt der Mitarbeiter jedoch grob fahrlässig oder gar vorsätzlich, kann er vollständig zur Kasse gebeten werden. Arbeitgeber sollten Selbstbeteiligungen und die genaue Abwicklung von Unfallschäden vertraglich exakt festhalten, um im Schadensfall rechtlich und finanziell abgesichert zu sein.
Haftung bei einer Fehlbetankung
Ein klassischer Vorfall, der in vielen Fuhrparks hohe Reparaturkosten verursacht, ist der Griff zur falschen Zapfpistole. Wenn ein Dienstwagen falsch betankt wird und dadurch ein Motorschaden entsteht, stellt sich für Arbeitgeber unweigerlich die Haftungsfrage. Da eine Fehlbetankung in der Rechtsprechung häufig als grobe Unachtsamkeit beziehungsweise grobe Fahrlässigkeit eingestuft wird, haben Unternehmen gute Chancen, die Kosten für das Abpumpen, den Abschleppdienst oder notwendige Reparaturen auf den Arbeitnehmer abzuwälzen. Auch hier schützt eine klare Dienstwagenrichtlinie das Unternehmen vor langwierigen Diskussionen.
Klare Regeln für die Nutzung der Tankkarte
Um die administrative Abwicklung der Kraftstoffkosten zu vereinfachen, geben viele Arbeitgeber passend zum Fahrzeug eine Firmentankkarte aus. Hier drohen jedoch finanzielle Risiken, wenn nicht klar definiert ist, wofür diese eingesetzt werden darf. Eine Tankkarte und deren private Nutzung für Urlaubsfahrten oder gar für den Zweitwagen der Familie muss arbeitsvertraglich strikt reglementiert oder explizit ausgeschlossen werden. Nutzen Arbeitnehmer die Karte ohne Erlaubnis für private Tankfüllungen, liegt eine ernsthafte arbeitsrechtliche Pflichtverletzung vor. Diese berechtigt Arbeitgeber dazu, abzumahnen oder in schweren Fällen sogar eine Kündigung auszusprechen.
Dienstwagen für Selbstständige und Kleinunternehmer
Während bei Angestellten die Versteuerung über die Lohnabrechnung erfolgt, gelten für selbstständige Unternehmer und Freiberufler eigene steuerliche Spielregeln. Die korrekte Zuordnung des Fahrzeugs zum Betriebs- oder Privatvermögen entscheidet hier maßgeblich über die Höhe der steuerlichen Absetzbarkeit.
Die Wahl zwischen Kaufen und Leasen
Vor der Anschaffung eines betrieblichen Fahrzeugs stehen Selbstständige vor einer fundamentalen Entscheidung. Es gilt abzuwägen, ob man den Firmenwagen als Selbstständiger besser kaufen oder leasen sollte. Ein Kauf erhöht das Anlagevermögen und ermöglicht langfristige Abschreibungen, bindet jedoch sofort hohe Mengen an liquiden Mitteln. Das Leasing hingegen schont die Unternehmensliquidität und bietet den Vorteil, dass die monatlichen Raten in voller Höhe als sofortige Betriebsausgaben steuermindernd angesetzt werden können, sofern das Fahrzeug dem Betriebsvermögen zugeordnet ist.
Abrechnung für Kleinunternehmer
Besondere Vorsicht ist für Gewerbetreibende geboten, die die Kleinunternehmerregelung in Anspruch nehmen und somit keine Umsatzsteuer auf ihren Rechnungen ausweisen. Kleinunternehmer rechnen ihren Firmenwagen anders ab als regulär bilanzierende Unternehmen. Da sie nicht vorsteuerabzugsberechtigt sind, können sie die in den Anschaffungs- oder laufenden Betriebskosten enthaltene Mehrwertsteuer nicht vom Finanzamt zurückfordern. Die Bruttokosten stellen für sie die tatsächlichen Betriebsausgaben dar, was bei der Wirtschaftlichkeitsberechnung des Fahrzeugs zwingend berücksichtigt werden muss.
Steuerliche Fallstricke beim Zweitwagen
Verfügt der Haushalt des Unternehmers über mehrere Fahrzeuge, prüft das Finanzamt die betriebliche Notwendigkeit oft sehr kritisch. Gibt es bei Selbstständigen Ärger um den Zweitwagen, liegt das meist daran, dass das Finanzamt eine überwiegend private Nutzung unterstellt und den Betriebsausgabenabzug streicht. Um dies zu vermeiden, müssen Unternehmer glaubhaft nachweisen können, dass das betriebliche Fahrzeug tatsächlich zu mehr als 50 Prozent für berufliche Zwecke genutzt wird, was in der Praxis fast immer das Führen eines detaillierten Fahrtenbuchs unumgänglich macht.
Die Überführung ins Privatvermögen
Entschließt sich der Unternehmer, den ehemals betrieblich genutzten PKW aus der Firma zu nehmen und privat weiterzufahren, handelt es sich steuerrechtlich um einen komplexen Vorgang. Die Entnahme eines PKW ins Privatvermögen löst in der Regel eine Gewinnrealisierung aus. Das Fahrzeug muss zum Teilwert – also dem aktuellen Marktwert inklusive Umsatzsteuer – bewertet werden. Übersteigt dieser Marktwert den Restbuchwert in der Bilanz, entsteht ein fiktiver Gewinn, der vom Unternehmer regulär als Betriebseinnahme versteuert werden muss.
Das eigene Auto geschäftlich nutzen
Wenn die Anschaffung eines betrieblichen Fuhrparks aus Liquiditätsgründen oder wegen seltener Außendiensteinsätze nicht sinnvoll erscheint, gibt es einen anderen Weg. Die betriebliche Nutzung privater PKWs stellt eine flexible Alternative dar. Hierbei nutzt der Mitarbeiter sein eigenes Fahrzeug für Dienstfahrten und das Unternehmen erstattet die angefallenen Kosten steuerfrei über eine Kilometerpauschale oder gegen Vorlage der exakten Aufwendungen. Für Arbeitgeber entfällt das gesamte Investitions- und Restwertrisiko, allerdings muss die Reisekostenabrechnung akribisch kontrolliert werden.
Wie Sie Stellplatzkosten absetzen können
Ein oft übersehener Posten in der Fuhrparkabrechnung betrifft die Unterbringung des Fahrzeugs. Arbeitgeber sollten prüfen, wie sich Kosten sparen lassen, indem das Finanzamt Kosten für Ihre Garage anteilig anerkennt. Mieter oder Eigentümer einer Garage können die auf den Dienstwagen entfallenden Stellplatzkosten steuermindernd geltend machen, sofern vertraglich geregelt ist, dass der Arbeitnehmer das Fahrzeug nachts sicher und geschützt unterbringen muss.
Der Arbeitgeber kann diese Kosten dem Mitarbeiter dann im Rahmen eines Auslagenersatzes steuerfrei erstatten.
Fazit: So wird der Firmenwagen zum strategischen Erfolgsfaktor
Ein professionell gemanagter Fuhrpark ist für Unternehmen längst kein bloßer Kostenblock mehr, sondern ein entscheidendes Instrument für den wirtschaftlichen und personellen Erfolg. Ob als unverzichtbares Werkzeug für den Vertrieb oder als hochattraktives Benefit zur Mitarbeiterbindung und Fachkräftegewinnung – der Firmenwagen bietet Arbeitgebern enorme strategische Hebel, sofern die rechtlichen und steuerlichen Rahmenbedingungen präzise gesteuert werden.
Der Schlüssel zur Kosteneffizienz liegt in der Wahl der passenden Versteuerungsmethode. Während die pauschale 1-Prozent-Regelung durch minimalen administrativen Aufwand besticht und als unkomplizierter Gehaltsbaustein punktet, sorgt das Fahrtenbuch bei Außendienstlern und Vielfahrern für maximale Steuergerechtigkeit. Ein enormer Wettbewerbsvorteil bietet sich aktuell durch den gezielten Aufbau einer E-Flotte: Die staatlich subventionierte 0,25- und 0,5-Prozent-Regelung für Elektroautos und Plug-in-Hybride senkt die Steuerlast der Mitarbeiter drastisch und wertet das Mobilitätsangebot des Unternehmens stark auf.
Damit der Fuhrpark im Arbeitsalltag reibungslos funktioniert, ist eine rechtssichere Dienstwagenrichtlinie (Car-Policy) unerlässlich. Als Arbeitgeber und Halter müssen Sie Haftungsfragen bei Unfällen, die Konsequenzen einer Fehlbetankung sowie die ordnungsgemäße Wartung und saisonale Bereifung im Vorfeld klar regeln. Nur so schützen Sie Ihr Unternehmen vor unerwarteten Ausgaben. Auch auf komplexe HR-Szenarien wie den Umgang mit dem Dienstwagen bei längerem Krankengeldbezug, während des Mutterschutzes oder bei der Abrechnung von Selbstständigen und Kleinunternehmern müssen Sie als Entscheider vorbereitet sein.
Wenn Sie diese administrativen, steuerrechtlichen und haftungstechnischen Vorgaben strategisch miteinander verzahnen, wandeln Sie Ihre Firmenwagen-Kosten in ein lohnendes Investment um. Nutzen Sie diese Hub-Seite als Ihren ständigen Begleiter und vertiefen Sie Ihr Wissen in unseren detaillierten Ratgebern, um Ihren Fuhrpark zukunftssicher, rechtssicher und profitabel aufzustellen.
Torsten Niermann ist selbstständiger Personalberater, Bewerbungscoach mit langjähriger Erfahrung und Autor des Buches: Der Bewerbungs-Führerschein. Aufgrund seiner vielseitigen Erfahrungen im Personalmanagement, Vertrieb und als Führungsposition in der Pharmaindustrie kann Torsten Niermann seinen Klienten ein breites Leistungsangebot offerieren.
